Erasmus+ KA171 kapsamında Türkiye’nin 2025 ve 2026 sonuçları karşılaştırıldığında ilk bakışta olumlu bir tabloyla karşılaşıyoruz. Daha fazla kurum hibe almaya hak kazanmış ve programın toplam bütçesi de artmış. Ancak daha derinlemesine inceleme yaptığımızda, bu büyümenin kurumlar arasında aynı ölçüde paylaşılmadığını görüyoruz.
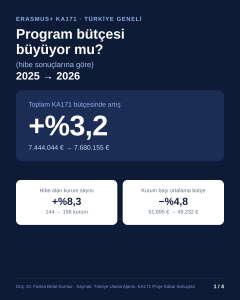
2026 yılında hibe alan kurum sayısı 144’ten 156’ya yükselirken toplam bütçe 7,44 milyon avrodan 7,68 milyon avroya çıkmış. Kurum sayısındaki artış yüzde 8,3, bütçedeki artış ise yüzde 3,2 düzeyinde kalmış. Bunun doğal sonucu olarak kurum başına düşen ortalama bütçe 51.695 avrodan 49.232 avroya gerilemiş.
Dolayısıyla KA171’de 2026 yılı için program büyürken kaynakların kurumlar arasındaki ortalama payı küçüldü diyebiliriz.
Bu ayrım, 2026 sonuçlarını anlamak açısından önemli.
Daha fazla kurum, daha küçük pay
KA171’de 2026 yılında 12 yeni kurumun daha hibe havuzuna dahil olması, uluslararasılaşma kapasitesinin daha geniş bir kurumsal tabana yayıldığını gösteriyor. Ancak aynı dönemde toplam bütçenin yalnızca yüzde 3,2 oranında artması, yeni kurumların sisteme dahil olmasının kaynakların daha fazla kurum arasında paylaşılması anlamına geldiğini düşündürüyor.
Bir başka ifadeyle, pasta büyüyor; fakat pastayı paylaşan kurum sayısı pastadan daha hızlı artıyor.
Bu durum özellikle kurum başına ortalama bütçedeki yüzde 4,8’lik düşüşte açık biçimde görülüyor. 2025 yılında ortalama 51,7 bin avro olan kurum bütçesi, 2026’da yaklaşık 49,2 bin avroya geriliyor.
Bu nedenle 2026 sonuçlarını değerlendirirken kurum sayısındaki artış ile finansal kapasitedeki artışı birbirinden ayırmak gerekiyor.
Coğrafi kapsamda gerileme
KA171 yalnızca bütçe büyüklüğü üzerinden okunabilecek bir program değil. Programın önemli göstergelerinden biri de kurumların kaç bölge ve kaç ülkeyle birlikte hareket edebildiği.
Türkiye genelinde kurum başına düşen ortalama ülke sayısı 2025 ve 2026’da aynı kalarak 7,85 oldu. Bu açıdan bakıldığında uluslararası ortaklıkların ülke çeşitliliğinde belirgin bir değişim yaşanmadığı görülüyor.
Buna karşılık kurum başına ortalama bölge sayısı 4,79’dan 4,66’ya geriledi. Değişim büyük değil; ancak yönü dikkat çekici. Kurum sayısının arttığı bir yılda ortalama coğrafi kapsamın hafifçe daralması, KA171’in daha geniş bir kurumsal tabana yayılırken kurum başına düşen coğrafi çeşitliliğin bir miktar azalabildiğini gösteriyor.
Daha çarpıcı bir gösterge ise 12 bölgenin tamamına ulaşabilen kurumların sayısında ortaya çıkıyor.

2025 yılında üç kurum bütün bölgelere ulaşırken, 2026 yılında bu sayı yalnızca bire düştü. Bu kurum Karabük Üniversitesi oldu.
Bu sonuç, Karabük Üniversitesi açısından dikkat çekici bir başarı olmanın ötesinde, Türkiye genelindeki dağılımın ne kadar seçici olduğunu da gösteriyor. 156 kurumun yer aldığı bir sistemde bütün bölgelere ulaşabilen tek kurumun bulunması, coğrafi çeşitliliğin hâlâ oldukça sınırlı bir kurumsal kapasite göstergesi olduğunu düşündürüyor.
Zirvenin ağırlığı azalıyor, alt segment büyüyor

Bütçelerin kurumlar arasındaki dağılımına bakıldığında da önemli bir değişim var.
2025 yılında en yüksek bütçeye sahip ilk 10 kurum, Türkiye’nin toplam KA171 bütçesinin yüzde 15’ini alırken bu oran 2026’da yüzde 14,1’e geriledi.
Bu, ilk bakışta olumlu okunabilecek bir gelişme. En büyük bütçeli kurumların toplam içindeki ağırlığı bir miktar azalıyor ve kaynakların daha geniş bir kurumsal tabana yayılması söz konusu oluyor.
Ancak tablonun diğer ucuna bakıldığında farklı bir eğilim görülüyor.
100 bin avro ve üzeri bütçeye sahip kurumların sayısı değişmeyerek dokuzda kalırken, 10 bin avronun altında bütçe alan kurumların sayısı 14’ten 16’ya yükseldi.
Dolayısıyla KA171’de yalnızca bir “merkezden çevreye doğru yayılma” hikâyesi yok. Aynı zamanda bütçe dağılımının alt segmentinde de genişleme söz konusu.
Bu tablo, 2026 yılı için daha karmaşık bir dağılıma işaret ediyor. Yani: Zirvedeki kurumların toplam ağırlığı biraz azalırken, düşük bütçeli kurumların sayısı artıyor.
Bu nedenle kaynak dağılımındaki değişimi doğrudan “daha adil bir dağılım” olarak nitelendirmek yerine, bütçenin daha geniş bir kurumsal alana yayıldığı, ancak kurumlar arasındaki bütçe farklarının devam ettiği şeklinde okumak daha doğru olacaktır.
Bölgesel bütçelerde dengeler değişiyor
Türkiye’nin KA171 bütçesinin bölgelere göre dağılımı da 2026’da önemli ölçüde değişti.
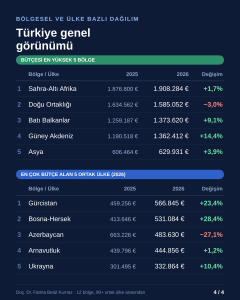
Sahra-Altı Afrika, 2025 ve 2026 yıllarında Türkiye’nin en yüksek bütçe ayırdığı bölge olmayı sürdürdü. Bölgeye ayrılan kaynak 1,877 milyon avrodan 1,908 milyon avroya çıktı. Artış yüzde 1,7 ile sınırlı kaldı.
Doğu Ortaklığı bölgesinde ise 1,635 milyon avroluk bütçe 1,585 milyon avroya geriledi. Böylece yaklaşık yüzde 3’lük bir düşüş gerçekleşti.
Buna karşılık Batı Balkanlar ve özellikle Güney Akdeniz dikkat çekici bir büyüme gösterdi. Batı Balkanlar’ın bütçesi yüzde 9,1 artarak 1,374 milyon avroya yükselirken Güney Akdeniz’e ayrılan kaynak yüzde 14,4 artışla 1,362 milyon avroya ulaştı.
Asya bölgesinde ise yüzde 3,9’luk daha sınırlı bir artış görüldü.
En belirgin değişim Rusya bölgesinde yaşandı. 36.601 avroluk bütçe 2026’da 20.219 avroya düştü. Bu, yaklaşık yüzde 44,8’lik bir gerilemeye karşılık geliyor.
Bu değişimi yalnızca sayısal bir dalgalanma olarak değerlendirmek doğru olmayacaktır. Özellikle Rusya bölgesindeki sert düşüş, Avrupa’daki jeopolitik gelişmelerin uluslararası akademik hareketlilik ve işbirliği ağlarının finansmanına nasıl yansıdığını da gösteren dikkat çekici bir örnek oluşturuyor.
Genel resimde ise Türkiye’nin KA171 coğrafyasında ağırlık merkezinin bir miktar değiştiği görülüyor: Sahra-Altı Afrika güçlü konumunu korurken Güney Akdeniz ve Batı Balkanlar daha fazla ağırlık kazanıyor.
Ortak ülkelerde de sıralama değişti
Bölgesel değişim, ortak ülkelere ayrılan bütçelerde de kendisini gösteriyor.
2025 yılında en yüksek bütçeye sahip üç ortak ülke Azerbaycan, Gürcistan ve Arnavutluk’tu. 2026’da ise sıralama değişti: Gürcistan ilk sıraya yükselirken Bosna-Hersek ikinci, Azerbaycan üçüncü sıraya geriledi.
Azerbaycan’ın bütçesi 663.226 avrodan 483.630 avroya düşerek yaklaşık yüzde 27 oranında geriledi. Buna karşılık Bosna-Hersek’in bütçesi 413.646 avrodan 531.084 avroya yükseldi.
Bu değişim, KA171 ortaklıklarının ülke düzeyinde de sabit bir yapı göstermediğini ortaya koyuyor. Bir yılın güçlü ortak ülkesi, sonraki yıl aynı konumda olmayabiliyor.
Dolayısıyla üniversiteler açısından yalnızca “hangi ülkelerle ortaklığımız var?” sorusu değil, bu ortaklıkların hangi yıl ve hangi ölçekte desteklendiği de önem kazanıyor.
KA171 sabit bir yapı sergilemiyor
2025 ve 2026 listelerinin karşılaştırılması, programın kurumsal yapısındaki hareketliliği daha da görünür hale getiriyor.
2026 yılında 24 kurum ilk kez hibe alan kurumlar arasına girdi. Buna karşılık 2025 yılında hibe alan 12 kurum 2026 listesinde yer almadı.
Bu giriş-çıkış, KA171 havuzunun birkaç üniversitenin sürekli olarak yer aldığı kapalı bir yapı olmadığını gösteriyor. Kurumların programa erişimi yıldan yıla değişebiliyor.
Bu durum özellikle uluslararasılaşma stratejileri açısından önemli. Bir kurumun bir yıl yüksek miktarda hibe almış olması, sonraki yıl aynı finansman düzeyini koruyacağı anlamına gelmiyor. Aynı şekilde daha önce hibe almamış bir kurumun sisteme güçlü biçimde girmesi de mümkün.
Başka bir ifadeyle, KA171’de geçmiş performans önemli olmakla birlikte tek başına gelecekteki bütçeyi garanti etmiyor.
Bu nedenle KA171 sonuçlarını yalnızca “kim ne kadar hibe aldı?” sorusuyla okumak yerine, kurumların bütçe değişimini, coğrafi kapsamını, ortak ülke çeşitliliğini ve program içindeki sürekliliğini birlikte değerlendirilerek okumak gerekiyor.
Doç. Dr. Fatma Betül KURNAZ